11 Ekim 2026 tarihli Resmi Gazete’de yayımlanan tebliğ, vergi bildirimlerinin elektronik ortamda yapılmasına ilişkin yükümlülükleri düzenliyor. Kurumlar vergisi mükelleflerinin yanı sıra ticari, zirai ve mesleki kazançları üzerinden gerçek usulde vergilendirilen gelir vergisi mükellefleri de kapsama alındı.
Kolektif şirketler, adi komandit şirketler ve belirli araçların ilk iktisabında adına tescil yapılan kişi ve kuruluşlar da düzenleme kapsamında bulunuyor. Böylece esnaf, çiftçi, hayvan yetiştiricisi ve serbest meslek mensupları gibi farklı meslek gruplarını ilgilendiren elektronik bildirim yükümlülüğü uygulanacak.
E-TEBLİGAT KAYDI İÇİN SON GÜN 31 EKİM
Tebliğin yayımlanmasından önce elektronik tebligat sistemine dahil olmayan ve zorunluluk kapsamına giren mükelleflerin, ekim ayı sonuna kadar kayıt işlemlerini tamamlaması gerekiyor.
Başvurular vergi dairelerinden veya Dijital Vergi Dairesi üzerinden yapılabilecek. Elektronik başvurularda e-posta ya da SMS doğrulamasıyla aktivasyonun tamamlanması gerekecek.
TEBLİGATLARA E-DEVLET ÜZERİNDEN ERİŞİLEBİLECEK
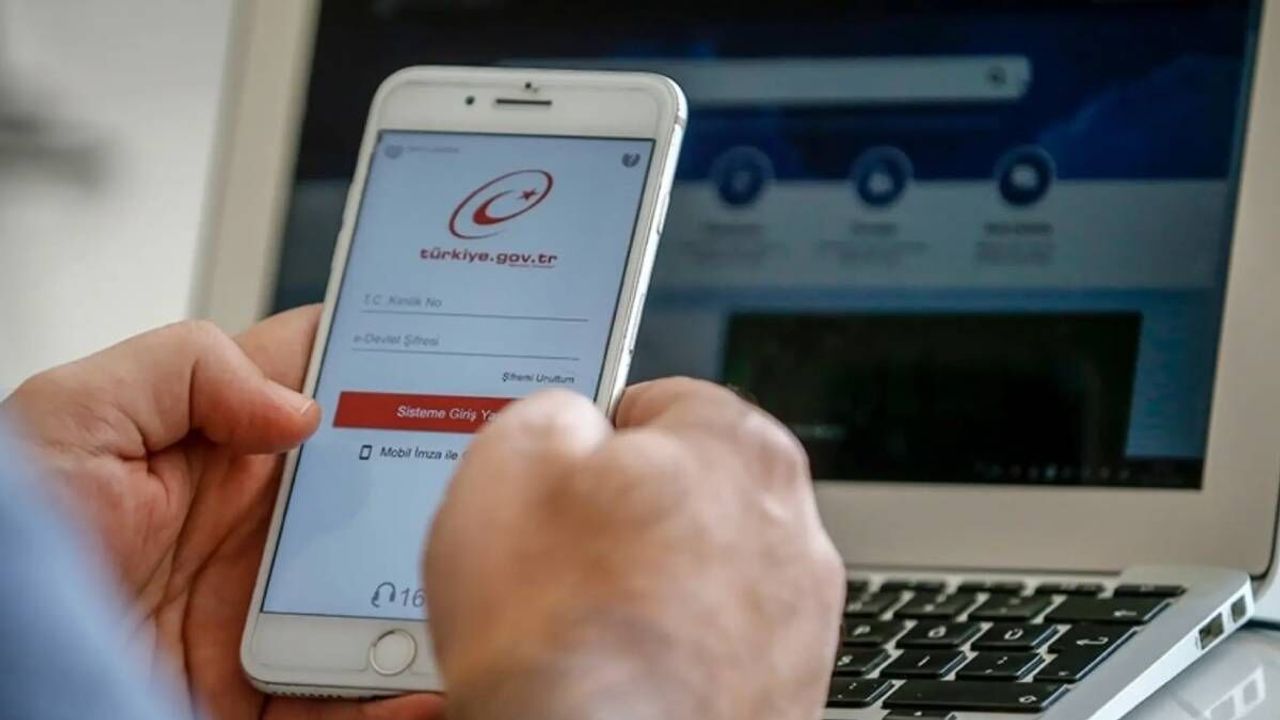
Mükellefler, kendilerine gönderilen elektronik tebligatları Dijital Vergi Dairesi veya e-Devlet Kapısı aracılığıyla görüntüleyebilecek. Dijital Vergi Dairesi şifresi bulunanlar, kimlik veya vergi numarası ya da kullanıcı koduyla giriş yapabilecek. Şifresi olmayan gerçek kişiler ise e-Devlet üzerinden kimlik doğrulaması yaparak tebligatlarına ulaşabilecek.
65 YAŞ ÜSTÜ VE ENGELLİLER İÇİN İSTİSNA
Düzenlemeye göre, 65 yaşını dolduran kişiler talep etmeleri halinde elektronik tebligat sisteminden ayrılabilecek. Sağlık kurulu raporuyla yüzde 90 ve üzeri engellilik oranını belgeleyen gerçek kişiler ise zorunluluk kapsamı dışında tutulacak.
İşini kapatan gerçek kişiler sistemden otomatik olarak çıkarılmayacak. Başka bir zorunlulukları bulunmaması halinde, işin kapatılmasını izleyen beşinci takvim yılının sonundan itibaren başvuru yaparak sistemden ayrılabilecekler.
TEBLİGAT, BEŞİNCİ GÜNÜN SONUNDA YAPILMIŞ SAYILACAK
Elektronik tebligatlar, muhatabın elektronik adresine ulaştığı tarihi izleyen beşinci günün sonunda tebliğ edilmiş kabul edilecek. Tebligatın açılmaması veya okunmaması bu süreyi değiştirmeyecek. SMS ya da e-posta yoluyla bilgilendirme yapılmaması da tebliğ tarihini etkilemeyecek.
Düzenlemeyle vergi bildirimlerinin dijital ortamda yürütülmesi ve kâğıt üzerinden yapılan tebligat işlemlerinin azaltılması amaçlanıyor.